

システム担当者向け タイ会計税務の基礎知識 第3回(2026年10月)
朝日ネットワークス(タイランド)
代表取締役・日本国税理士 小松 英生
Date : 30-10-2026
〜タイのVATについて〜
【今回のポイント】
- 基本的なVATのポイント
- Tax Invoiceとは
【解説】
はじめに
今回は商取引の際に必ず関連するVAT(付加価値税)について、システム担当者として最低限理解しておきたい点を中心に解説します。VATの基本的な仕組み自体は日本の消費税と相違ないのですが、独自のルールがあるため、そちらを中心に説明したいと思います。
システム担当者として理解しておくべきVAT規定
次の点は押さえておくべきと考えますので、追って順次説明いたします(VATシリーズとして複数回に分けて解説)。
- 課税の区分とは
- タックスインボイスとは何か
- デビットノート(D/N)、クレジットノート(C/N)について
- 課税点という考え
- 請求書等の表題形式について
- VAT申告書について
VATの基本的な理解
その前に、まずVATの基本的な点をご理解いただければと思います。
- 納税義務者: 物品やサービスの提供を継続的に行う事業者で、年間180万バーツを超える収入がある者はVAT登録が必要となります。
- 課税対象取引: タイ国内における物品の販売、サービスの提供、および輸入取引です。
- 税率: 10%ですが、時限立法で2027年9月まで7%(国税6.3%、地方税0.7%)です。
- 課税方式: インボイス方式(Tax Invoice)を採用しています。
- 申告方式と申告期限: 毎月の確定申告が必要です。日本は年1度の年次確定申告ですが、タイでは月次確定申告です。申告期限は翌月の15日となります。ただし、現在はオンライン申告(e-Filing)が通常となっており、8日間の延長規定により翌月23日までとなります。
- 申告様式: PP30(PPはポー・ポーと読む)や、PP36があります。
VATの課税の区分とは
取引の種類によって、課税の取り扱いが異なり、4つのタイプがあります。VATの課税の対象外、非課税、課税(0%)、課税(7%)になります。この区分において、課税対象外と非課税を区別する理由があるのか、と思われがちですが、システムとしては、4つのタイプを区分した設計を行うことになります。日本の消費税も同様の区分となっております。
- 対象外取引:
そもそも、課税対象取引(上述の、タイ国内における物品の販売、サービスの提供、および輸入取引)にならないものと、別の税金(特定事業税)の対象となっているものになります。三国間貿易(他国で調達し、タイ国を通過せず他国に販売する取引)はタイでは良くある取引で、他には不動産取引、貸付金取引、保険取引、配当取引などです。 - 非課税取引:
本来は課税取引となりますが、社会政策的な見地から課税を取りやめているもので、具体的な取引が全て規定で定められています。農産物の販売、公立や私立学校の学費、医療サービスなど多岐に渡ります。 - 課税(0%)取引:
商品やサービスの輸出取引が該当します。免税取引とも呼ばれますが、これも本来は課税取引ですが、最終消費者がタイ国外に存在するため課税することを取りやめています。一方で、課税取引(0%)としなければ、仕入れとして購入した諸商品に課された7%のVATが、結果的にコストになってしまうことから、課税技術的に0%としたものです。VATの申告は、売上げで得たVATから、仕入れで支払ったVATを差し引いた差額を納付する仕組みなので、やや専門的ですが0%と定義されました。 - 課税(7%)取引:
上記以外は課税取引となります。
タックスインボイスとは何か
Tax Invoiceとは「VATが課税されるタイミング(課税点(Tax Point)という)で発行され、VATの課税を証したもの」です。日本では2023年10月からインボイス制度が導入されましたが、タイでは1992年のVAT導入当初からインボイス制度を採用しています。
Tax Invoiceとあるので、通常のInvoiceと紛らわしく感じますが、Tax InvoiceはあくまでVATが課されたことを証するものと考えてください。次回の「課税点」で説明しますが、通常の商取引のInvoiceかReceipt、Delivery Note(納品書)のいずれかの最も早いタイミングでVATが課される場合、これらの表記とともにTax Invoiceが合わせて記載されるということになります。以下のように、納品書と請求書が併せて記載されているものにTax Invoiceと書かれているケースも見受けられます。
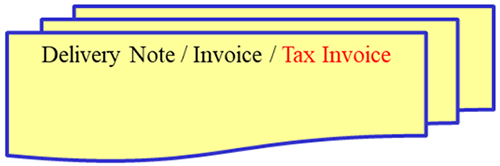
このTax Invoiceですが、以下の記載要件があり、抜け落ちていたり、一部に誤りがある場合には、差し替える必要があります。
- 「Tax Invoice」の明記
- 発行者の名称、住所、納税者番号、本店/支店の別
- 相手の名称、住所、納税者番号、本店/支店の別
- 「Tax Invoice」のシリアルナンバー
- 物品、サービスの内容や種類、数量、金額
- 上記に係るVATの金額(別建て表示)
- 「Tax Invoice」の発行年月日
次回12月分では、デビットノート(D/N)とクレジットノート(C/N)、および課税点という考え方について説明いたします。

" + NS Solutions" は日鉄ソリューションズ株式会社の登録商標です。
その他本文記載の会社名および製品名はそれぞれ各社の商標または登録商標です。