

システム担当者向け タイ会計税務の基礎知識 第2回 (2026年8月)
朝日ネットワークス(タイランド)
代表取締役・日本国税理士 小松 英生
Date : 31-08-2026
〜年度末決算に係る一般的事項〜
【今回のポイント】
- 決算に係るスケジュールを理解しよう
- 決算に際して、システム担当者として理解しておくべきポイントは
- 会計システム導入のタイミングへの影響は
【解説】
1. はじめに
年度末の決算手続きは、その事業年度の経営成績と財務状況を確定させるために行われる一連の手続きのことを言い、結果として作成される財務諸表(Financial Statement)は、株主に対する報告が主たる目的ではありますが、タイにおいては法人税申告の基礎となったり、外国人の就労ビザや労働許可においても必要となることから重要な手続きです。システム担当者としても導入に際して考慮しておくべき手続きになります。
2. 決算スケジュール
まず大枠の流れ見てゆきましょう。
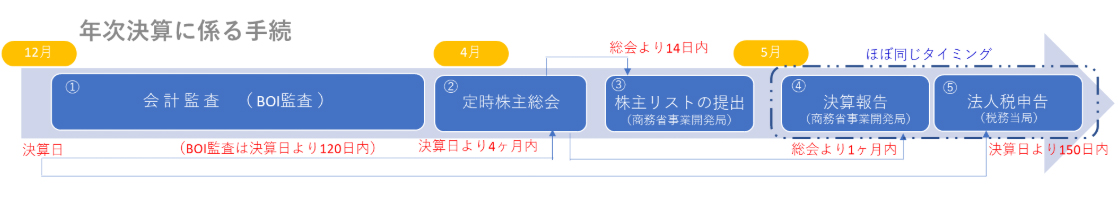
- 会計監査 タイ人の公認会計士(CPA)により、期末締め決算に係る会計監査を受けます。タイではすべての会社(駐在員事務所含む)は会計監査が必要で、この監査を経て、監査済み財務諸表が作成されます。
- 定時株主総会 決算日から4か月以内に開催されます。一定の要件を満たした場合にはWEBで開催することも容認されています。ここで監査済み財務諸表が株主に承認されます。株主総会では、加えて、取締役の改選(3分の1)や配当決議などが行われます。
- 株主リストの提出 株主総会から14日以内に、商務省に株主リストのアップデート版を提出します。株主に変更がなくとも、毎年必ず提出しなければなりません。
- 商務省への決算報告 定時株主総会で承認された監査済み財務諸表を、総会から1か月以内に商務省にオンラインで提出します。提出したデータは、後日以下のサイトで公開されます。datawarehouse.dbd.go.th
- 法人税申告 決算日から150日以内に所轄税務署に提出します。
3. システム担当者として理解しておくポイント
会計関連で理解しておくべき点は、①の会計監査と考えます。会社は年度末決算で一旦会計数値を締め、そのデータを会計監査事務に送付し、監査が始まります。監査の目的は、会社が作成した財務諸表が会計基準に基づき正しく経理、表示されているかになります。従って、不十分な経理を検出した場合、監査修正仕訳ということで、経理済の仕訳の取り消しや追加の会計仕訳を会社に提示し、会社がその修正仕訳を受入れることで、会計監査人は財務諸表にお墨付きを与えることになります。
さて、その監査修正仕訳に係るデータ入力ですが、監査時はすでに新年度になっていますので、当然、前期の仕訳データとして会計システムに取り込みますが、そうすると前期のB/SとP/Lが変わり、その影響が、結果として新年度における、前期繰越利益(損失)の金額が監査前と監査後では変更されることになります。
日本の場合は、決算に係る株主総会が、延長適用で3か月内ですので、新年度の第一四半期内で前期監査修正の影響を消化できますが、タイの場合は4か月内ですので、第一四半期決算前までには監査を終えて前期修正を取り込んでおくことが必要になります。
少々テクニカルですが、経理担当は気にするポイントですので、理解しておくことをお勧めいたします。
4. 会計システム導入のタイミングへの影響はあるのか
結論からしますと、年度末決算自体がシステム導入に直接に与える影響はないように思います。
しかし、決算前には新システム導入が完了していないと、旧システムとの併用で決算を跨ぐことになり、経理担当者の監査対応や、監査修正仕訳対応がダブルで生じてしまい、日常業務に加えての対応ですので、やはり年度末までの完全移行を希望するところだと考えます。

" + NS Solutions" は日鉄ソリューションズ株式会社の登録商標です。
その他本文記載の会社名および製品名はそれぞれ各社の商標または登録商標です。